ما وراء ساحة المعركة: كيف يعيد الصراع الإقليمي تشكيل قطاع المطاعم في الخليج
من اضطراب سلاسل الإمداد وارتفاع تكاليف التشغيل إلى تغير سلوك المستهلكين وتقلص الهوامش، يواجه قطاع الأغذية والمشروبات في الشرق الأوسط واقعًا جديدًا، قد تكون فيه المرونة أهم من التوسع.
لسنوات طويلة، تحددت ملامح قطاع المطاعم في الخليج بطموح استثنائي. فقد حوّلت افتتاحات قياسية، ومشروعات ضيافة بمليارات الدولارات، وتوسعات امتياز دولية، وثقافة طعام تزداد رقيًا، المنطقة إلى واحدة من أكثر أسواق الأغذية والمشروبات متابعة في العالم.
من وجهات الطعام الفاخرة في دبي إلى مشهد المطاعم المتسارع في الرياض، بنى الخليج سمعة المكان الذي تتوسع فيه المفاهيم الغذائية بسرعة، وتبقى فيه توقعات المستهلكين مرتفعة جدًا، وتبدو شهية الاستثمار فيه بلا حدود تقريبًا.
لكن تحت صالات الطعام الأنيقة وخطط التوسع الطموحة وتجارب الضيافة المصممة بعناية، تبرز قصة مختلفة.
فقد أدخل الصراع الإقليمي وعدم اليقين الجيوسياسي واضطراب التجارة الدولية مجموعة جديدة من الضغوط على قطاع يواجه أصلًا ارتفاع التكاليف وشدة المنافسة ومستهلكين يزدادون تطلبًا.
وليست العواقب ظاهرة بالضرورة في كل صالة مطعم. فالصالات ما زالت تمتلئ، والمفاهيم الجديدة ما زالت تُطلق، والمشغّلون الدوليون ما زالوا مهتمين بالمنطقة.
غير أن شركات المطاعم تُضطر في الكواليس إلى إعادة النظر في بعض الافتراضات الأساسية التي بُنيت عليها استراتيجيات نموها.
لم يعد السؤال ببساطة: بأي سرعة يستطيع قطاع المطاعم الخليجي أن ينمو؟ بل: إلى أي مدى يستطيع هذا النمو أن يصمد في بيئة تشغيل يصعب التنبؤ بها أكثر فأكثر.
قوة ضيافة تلتقي بالواقع الجيوسياسي
أمضت دول مجلس التعاون الخليجي معظم العقد الماضي في ترسيخ مكانتها مركزًا عالميًا للسياحة والترفيه ونمط الحياة والضيافة.
وقد شجّع التحول الاقتصادي في السعودية على استثمارات كبيرة في المطاعم ووجهات الترفيه. وواصلت الإمارات جذب مجموعات الضيافة الدولية وأصحاب المطاعم المستقلين والعلامات المحلية الطموحة.
وفي أماكن أخرى، طورت قطر والكويت والبحرين وعُمان أسواق طعام تزداد تنافسية، مدعومة بمزيج من الإنفاق المحلي والسياحة الدولية وتغير تفضيلات المستهلكين.
ولهذا أصبح قطاع المطاعم أكبر بكثير من مجرد مجموعة من الأعمال الغذائية. إنه عنصر مهم في أجندة التنويع الاقتصادي في المنطقة.
غير أن هذا الارتباط يعرّض القطاع أيضًا لتطورات خارجة عن سيطرته المباشرة.
فالتصعيد العسكري واضطراب مسارات الشحن وتغير معنويات السفر وعدم اليقين الأمني في المنطقة قد تؤثر في المطاعم عبر قنوات عدة في آن واحد.
فقد تغلو المكونات المستوردة. وقد تستغرق عمليات التسليم وقتًا أطول. وقد يعيد الزوار الدوليون النظر في خطط سفرهم. وقد يصبح المستثمرون أكثر انتقائية. وقد يعيد المستهلكون تقييم إنفاقهم الاختياري.
وحتى حين تبقى المطاعم عاملة بالكامل، قد تتغير اقتصاديات تشغيلها تغيرًا كبيرًا.
وعلى خلاف كثير من القطاعات الأخرى، لدى المطاعم مجال محدود لتحمل ضغط مالي مطوّل.
فهي مضطرة إلى شراء المكونات باستمرار، وتوظيف أعداد كبيرة من العاملين، والحفاظ على مقارّ مادية، وتقديم تجربة متسقة للعملاء مهما كانت الظروف الخارجية.
ولا يستطيع المطعم ببساطة تعليق تكاليف تشغيله في انتظار تحسن الظروف الجيوسياسية.
الكلفة الخفية للصراع: ما يحدث قبل أن يصل الطعام إلى المطبخ
من أبرز نقاط الضعف التي تواجه مطاعم الخليج اعتمادها على سلاسل إمداد دولية معقدة.
ففي أنحاء المنطقة تعتمد المطاعم على اللحوم والمأكولات البحرية والألبان والمكونات المتخصصة ومواد التغليف ومعدات المطابخ وسلع أساسية أخرى لا تُحصى، وكلها مستوردة.
ويبرز هذا الاعتماد بوجه خاص لدى المطاعم الفاخرة وامتيازات العلامات الدولية والمفاهيم المبنية على مكونات أو معايير تحضير شديدة التحديد.
وعندما تعطّل التوترات الجيوسياسية مسارات الشحن المعتادة، تمتد العواقب إلى ما هو أبعد بكثير من قطاع النقل.
فالمسارات البديلة قد تتطلب وقتًا ووقودًا ومناولة إضافية. وقد ترتفع تكاليف التأمين. وقد يواجه المستوردون عدم يقين بشأن مواعيد التسليم، بينما قد يعدّل الموردون أسعارهم لتعكس مخاطر تشغيلية أكبر.
وبالنسبة للمطاعم، يمكن أن تتحول هذه الاضطرابات سريعًا إلى مشكلة مالية.
قد تبدو شحنة متأخرة من جبن متخصص أو مأكولات بحرية مستوردة ضئيلة الأهمية مقارنة بالعواقب الأوسع للصراع الإقليمي.
لكن بالنسبة لمطعم تعتمد قائمته وتسعيره وتوقعات عملائه على هذه المكونات، فحتى الانقطاع المؤقت قد يخلق صعوبات تشغيلية.
وقد تضطر بعض الأعمال إلى توفير بدائل بأسعار أعلى. وقد يقلص آخرون تنوع القائمة أو يحتفظون بمخزون إضافي أو يتحملون تكاليف لا يستطيعون تمريرها فورًا إلى العملاء.
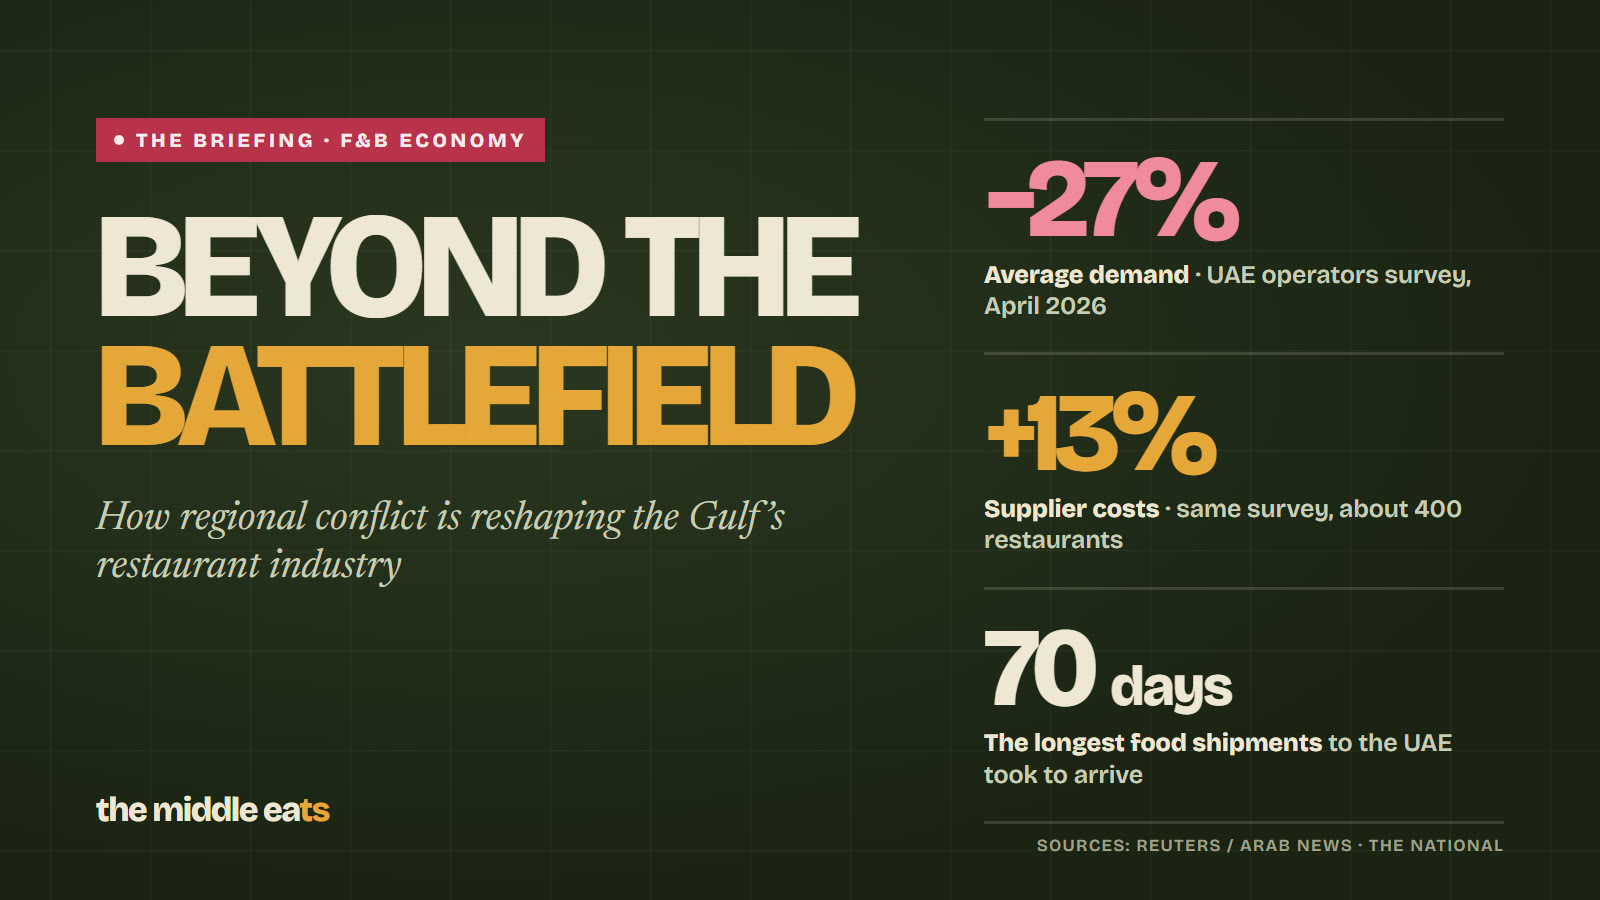
وفي أكتوبر 2026، سلّط تقرير لـ The National الضوء على كيف كيّفت شركات تجزئة الأغذية والمنتجون في الإمارات شبكات إمدادهم استجابةً للاضطرابات المرتبطة بالحرب مع إيران. وأُفيد بأن بعض الشحنات استغرق وصولها حتى 70 يومًا.
ودلالة ذلك للمطاعم واضحة: لم تعد مرونة سلاسل الإمداد مجرد اعتبار يخص المشتريات. إنها تتحول إلى شرط استراتيجي للأعمال.
وفي قطاع قائم على النضارة والاتساق والتوقيت، قد يكون عدم اليقين في حركة البضائع باهظ الكلفة بوجه خاص.
ضغط الهوامش: حين يتحرك الإيراد والتكلفة في اتجاهين متعاكسين
ولعل أكثر الأدلة كشفًا عن الضغط الذي تواجهه المطاعم ظهر في وقت سابق من هذا العام.
فقد وصف تقرير لـ Reuters نُشر في مايو 2026، استنادًا إلى مسح للقطاع شمل مشغّلين يمثلون نحو 400 مطعم في الإمارات، بيئة تشغيل صعبة خلال أبريل.
وأشار المسح إلى تراجع متوسط في الطلب بنسبة 27%، إلى جانب ارتفاع متوسط في تكاليف الموردين بنسبة 13%.
وكانت هذه الأرقام تمثل الأعمال المشمولة بالمسح خلال تلك الفترة، لا سوق المطاعم الخليجي بأكمله. ومع ذلك، فقد جسّدت مزيجًا بالغ الخطورة على مشغّلي الضيافة: طلب يضعف في الوقت نفسه الذي ترتفع فيه تكاليف المدخلات.
وبالنسبة للمطاعم، قد يكون هذا المزيج أشد ضررًا بكثير من أي من التحديين منفردًا.
فالنشاط الذي يواجه ارتفاعًا في أسعار المكونات قد يحاول حماية هوامشه عبر تعديلات في القائمة أو تحسين المشتريات أو مكاسب الكفاءة التشغيلية.
والمطعم الذي يواجه طلبًا أضعف قد يستجيب عبر التسويق أو العروض الترويجية أو تغيير أعداد العاملين وساعات العمل.
لكن حين يأتي الضغطان معًا، تضيق الخيارات المتاحة إلى حد بعيد.
فرفع الأسعار يخاطر بتنفير عملاء حذرين أصلًا. والخصومات الهجومية قد تزيد حجم المعاملات دون أن تحسّن الربحية. وتقليص حجم الحصص أو التهاون في جودة المكونات قد يضر بسمعة العلامة.
وفي الأثناء، تستمر الإيجارات والرواتب والمرافق والصيانة وغيرها من المصروفات الثابتة.
والنتيجة معادلة تجارية صعبة، يمكن فيها للمطاعم أن تبقى مزدحمة على نحو ظاهر بينما تصبح أقل استدامة من الناحية المالية.
وهذا التمييز مهم.
صالة الطعام الممتلئة لا تعني بالضرورة نشاط مطعم سليمًا.
فالإيراد وحجم المعاملات والهامش الإجمالي والربحية الفعلية تروي قصصًا مختلفة جدًا.
وفي سوق يؤدي فيه المظهر وتجربة العميل أدوارًا مهمة إلى هذا الحد، قد يظل الضغط المالي خفيًا إلى حد بعيد إلى أن يضطر النشاط إلى تقليص عملياته أو تأجيل التوسع أو الإغلاق.
دبي: عاصمة طعام عالمية معرّضة لعدم اليقين العالمي
تحتل دبي موقعًا مميزًا في مشهد الضيافة الخليجي.
فاقتصاد المطاعم فيها يستفيد من مزيج من المقيمين والسياح الدوليين ومسافري الأعمال وعملاء الرفاهية وجالية وافدة شديدة التنوع.
وكان هذا الانفتاح الدولي محورًا لنجاح الإمارة.
وجعل قطاع المطاعم حساسًا أيضًا لتغير أنماط السفر العالمية، وثقة المستهلكين الدوليين، وتصورات الاستقرار الإقليمي.
وعندما تتصاعد التوترات الجيوسياسية، لا يكون الأثر على الضيافة فوريًا أو موحدًا بالضرورة.
فمطعم حي يخدم قاعدة عملاء سكنية في الغالب قد يواجه ظروفًا مختلفة جدًا عن مطعم فاخر يعتمد اعتمادًا كبيرًا على الزوار الدوليين.
وبالمثل، قد يكون نشاط يركّز على التوصيل أقل تعرضًا لتقلبات إقبال السياح من مطعم يعمل داخل فندق فاخر أو وجهة سياحية كبرى.
وعليه فإن التحدي أمام مشغّلي المطاعم في دبي لا يقتصر على احتمال تراجع الإنفاق.
بل هو صعوبة التنبؤ بمكان تغير هذا الإنفاق ووقته وطريقته.
وقد تحتاج الأعمال المعتمدة على الزوار ذوي الإنفاق المرتفع إلى تنويع قاعدة عملائها. وقد يتعين على المفاهيم الفاخرة أن تقدم قيمة أقوى. وقد يعيد المشغّلون متعددو المواقع النظر في التوازن بين مواقع الوجهات وصيغ الأحياء.
ولا يعني أي من ذلك أن اقتصاد الطعام في دبي توقف عن النمو.
بل أشارت تقارير أكتوبر بالفعل إلى استمرار توسع الاقتصاد غير النفطي في الإمارات رغم الصراع.
لكن صمود الاقتصاد الكلي لا يعني تلقائيًا صمودًا متساويًا في كل فئة من فئات المطاعم.
فأداء الاقتصاد الوطني والصحة المالية لمطعم بعينه قد يسيران في اتجاهين مختلفين جدًا.
السعودية: هل يستمر التوسع تحت الضغط؟
تطرح السعودية مجموعة مختلفة من الأسئلة، لكنها لا تقل أهمية.
فقد أصبحت المملكة من أكثر أسواق الاستثمار في الضيافة متابعة في العالم.
وقد شجّعت ثقافة مطاعم متنامية، ومشروعات ترفيه كبرى، وتغير أنماط حياة المستهلكين، وبرامج تنويع اقتصادي طموحة، العلامات المحلية والدولية على التوسع.
وبالنسبة لمجموعات المطاعم، الجاذبية كبيرة.
لكن التوسع السريع يخلق انكشافًا أيضًا.
فالمطاعم الجديدة تتطلب استثمارًا أوليًا كبيرًا. وقد تحمل المواقع المتميزة تكاليف إشغال مرتفعة. وتعتمد عمليات الانتشار الواسعة على سلاسل إمداد موثوقة وطلب مستهلكين ثابت وإمكانية الوصول إلى رأس المال.
وفي فترات عدم اليقين، تستحق هذه الافتراضات تدقيقًا أكبر.
ويتصل التحدي بوجه خاص بالأعمال التي تتبع استراتيجيات توسع هجومية متعددة المواقع.
فافتتاح فروع إضافية قد يزيد ظهور العلامة وحصتها السوقية، لكنه قد يضاعف أيضًا التكاليف الثابتة قبل أن تحقق المواقع الفردية ربحية مستدامة.
وهذا يخلق توترًا استراتيجيًا بين اغتنام فرص السوق والحفاظ على المرونة المالية.
وقد أظهر السوق السعودي صمودًا اقتصاديًا أوسع، ولا أساس للافتراض بأن الاضطراب الجيوسياسي أثّر في كل مشغّل مطاعم بالطريقة نفسها.
ومع ذلك، قد يركّز المستثمرون وفرق الإدارة بصورة متزايدة على جودة النمو لا على عدد الافتتاحات وحده.
وقد تصبح اقتصاديات المواقع والاحتفاظ بالعملاء وتوليد النقد والكفاءة التشغيلية مقاييس أهم للنجاح.
وبعبارة أخرى، قد يبقى التوسع جذابًا، لكن التوسع بلا انضباط مالي يزداد صعوبة تبريره.
عامل ثقة المستهلك
ليست كل عواقب عدم الاستقرار الإقليمي تظهر على فاتورة مورد.
فبعض أهم الآثار تظهر عبر سلوك المستهلكين.
فالمطاعم تعتمد اعتمادًا كبيرًا على الإنفاق الاختياري، ولا سيما في الطعام الفاخر والترفيه غير الرسمي والضيافة القائمة على التجربة.
وعندما تقلق الأسر من عدم اليقين الاقتصادي أو اضطراب السفر أو النفقات المستقبلية، قد تصبح أكثر انتقائية في تحديد أين وكم مرة تتناول الطعام خارج المنزل.
وهذا لا يعني بالضرورة أن المستهلكين يتوقفون عن زيارة المطاعم.
بل قد ينتقل الإنفاق بين الفئات.
فقد يتحول العملاء من الطعام الفاخر إلى بدائل أرخص. وقد تقلل الأسر وتيرة الخروجات المكلفة. وقد يصبح التوصيل والطلبات الجاهزة أكثر جاذبية في مناسبات معينة.
وقد يولي المستهلكون أيضًا أهمية أكبر للقيمة المتصورة.
وهذه استجابات سلوكية محتملة لا اتجاهات موحدة مؤكدة في أنحاء الخليج في أكتوبر 2026. وتكمن أهميتها في السرعة التي قد تغيّر بها اقتصاديات مفاهيم المطاعم الفردية.
وبالنسبة للمشغّلين، يتمثل التحدي في فهم ما إذا كانت التغيرات في الطلب ردود فعل مؤقتة على عدم اليقين أم دليلًا على تحولات أطول أمدًا في تفضيلات العملاء.
وقد تحدد الإجابة كل شيء، من تسعير القائمة إلى استراتيجية المواقع.
الانقسام التنافسي الجديد: الحجم في مواجهة المرونة
غالبًا ما تكشف فترات الاضطراب فروقًا بين أعمال تبدو متشابهة في ظروف السوق العادية.
فقد تستفيد مجموعات المطاعم الكبيرة من قوة شرائية أكبر ومصادر إيراد متنوعة وعلاقات راسخة مع الموردين وإمكانية أوسع للحصول على التمويل.
وقد تكون في وضع أفضل للتفاوض على العقود وامتصاص زيادات التكلفة قصيرة الأجل وإعادة توزيع الموارد عبر مواقع متعددة.
أما المطاعم المستقلة، في المقابل، فتعمل غالبًا باحتياطيات مالية أقل ونفوذ تفاوضي أضعف.
ولذلك قد يكون لارتفاع حاد في تكاليف المكونات أو تراجع غير متوقع في الإيرادات أثر غير متناسب على المشغّلين الأصغر.
لكن الحجم ليس ضمانًا تلقائيًا للصمود.
فالمجموعات الكبيرة تحمل أيضًا نفقات عامة كبيرة وتعقيدًا تنظيميًا والتزامات مالية ضخمة.
وقد تتمتع المطاعم المستقلة بمزايا خاصة بها: قرارات أسرع وعلاقات أوثق بالعملاء وقوائم أكثر قابلية للتكيف وحرية أكبر في تغيير نماذج التشغيل.
وقد يكون الانقسام التنافسي الناشئ أقل ارتباطًا بالأعمال الكبيرة في مقابل الصغيرة، وأكثر ارتباطًا بالأعمال المرنة في مقابل الجامدة.
وقد تكون الأعمال القادرة على الاستجابة السريعة لتغيرات الإمداد والطلب وهياكل التكلفة في وضع أفضل لتجاوز عدم اليقين.
لماذا يتحول التوريد المحلي إلى ميزة استراتيجية
من النتائج المحتملة لاضطراب سلاسل الإمداد تجدد الاهتمام بالتوريد المحلي والإقليمي.
فعلى مدى سنوات، أدت المكونات المستوردة دورًا محوريًا في تموضع كثير من المطاعم الخليجية، ولا سيما في المفاهيم الفاخرة والمستوحاة من مطابخ دولية.
لكن الاعتماد على موردين بعيدين قد يُدخل نقاط ضعف تزداد وضوحًا أثناء الاضطراب الجيوسياسي.
وقد يقلل التوريد المحلي، من حيث المبدأ، التعرض لبعض تأخيرات الشحن وتقلبات العملات وتكاليف الخدمات اللوجستية الدولية.
وقد يتيح للمطاعم أيضًا بناء علاقات أوثق مع المنتجين والاستجابة بسرعة أكبر لتغيرات الطلب.
غير أن التوريد المحلي ليس حلًا شاملًا.
فالطاقة الإنتاجية الإقليمية تتفاوت كثيرًا بحسب المكوّن والسوق. وقد يظل الحصول على بعض المنتجات محليًا صعبًا أو غير مجدٍ اقتصاديًا، بينما قد يعتمد الموردون المحليون أنفسهم على أعلاف أو معدات أو تغليف أو مدخلات أخرى مستوردة.
ولذلك فإن الفرصة الاستراتيجية ليست بالضرورة في استبدال المكونات المستوردة بالكامل.
بل في بناء نموذج مشتريات أكثر تنوعًا ومرونة.
وبالنسبة لمشغّلي المطاعم، قد تصبح القدرة على الحفاظ على جودة المنتج مع تقليل الاعتماد على مورد واحد أو بلد واحد أو مسار شحن واحد ميزة تنافسية متزايدة القيمة.
التوسع بأي ثمن يفقد جاذبيته
من أكثر الأسئلة تأثيرًا أمام قطاع المطاعم الخليجي مستقبل التوسع الهجومي.
فقد اعتادت المنطقة إعلانات النمو الطموحة: عشرات الفروع الجديدة، ودخول أسواق دولية، ومفاهيم غذائية تتوسع بسرعة.
ويمكن لهذا التوسع أن يخلق قيمة اقتصادية حقيقية حين يدعمه طلب قوي من العملاء واقتصاديات وحدات مستدامة.
لكن النمو قد يخفي أيضًا نقاط ضعف كامنة.
فقد تزيد مجموعة مطاعم إجمالي إيراداتها بافتتاح مواقع جديدة حتى بينما تتدهور الربحية في فروعها القائمة.
وقد تضغط تكاليف الإنشاء المرتفعة والإيجارات المتصاعدة وأوجه القصور التشغيلي وتكلفة اكتساب العملاء على التدفق النقدي بوقت طويل قبل أن تظهر نقاط الضعف هذه في أرقام المبيعات الرئيسية.
ويضيف عدم اليقين الجيوسياسي طبقة أخرى من التعقيد.
فقد يصبح المستثمرون أكثر حذرًا بشأن الالتزامات الرأسمالية. وقد يطلب المشغّلون دليلًا أقوى على الربحية على مستوى كل موقع. وقد يعيد شركاء الامتياز تقييم وتيرة التطوير.
ولا يعني ذلك أن دورة التوسع في مطاعم الخليج تنتهي.
بل يشير بالأحرى إلى أن المعايير المستخدمة لتقييم التوسع قد تحتاج إلى التطور.
وقد تكون قصص النمو الأكثر إقناعًا بصورة متزايدة تلك التي تدعمها هوامش مستدامة وعملاء متكررون وإنفاق رأسمالي منضبط ونماذج تشغيل مرنة.
وقد يعتمد مستقبل الاستثمار في المطاعم أقل على عدد المواقع التي تستطيع العلامة افتتاحها — وأكثر على عدد ما تستطيع تشغيله بربحية.
التقنية والبيانات واقتصاديات البقاء
مع تزايد الضغط على اقتصاديات المطاعم، قد تصبح التقنية أكثر أهمية للصمود التشغيلي.
فالتنبؤ الدقيق بالمخزون يمكن أن يساعد في تقليل الهدر والمشتريات غير الضرورية.
وتحليلات المبيعات الأفضل يمكن أن تكشف تغيرات سلوك المستهلكين قبل أن تتضح في القوائم المالية الشهرية.
وهندسة القائمة يمكن أن تحدد المنتجات التي تدر إيرادات قوية لكن بهامش مساهمة غير كافٍ.
وأنظمة جدولة العمالة يمكن أن تساعد المشغّلين على مواءمة أعداد العاملين مع الطلب بدقة أكبر.
وهذه القدرات ليست جديدة.
ما يتغير هو أهميتها الاستراتيجية.
ففي سوق متوقعة نسبيًا، قد يُخفى أحيانًا القصور التشغيلي بنمو الإيرادات السريع.
وفي بيئة أكثر تحديًا، يصبح من الأصعب تجاهل أوجه القصور نفسها.
ولا تستطيع التقنية وحدها حل عدم اليقين الجيوسياسي أو إزالة ارتفاع التكاليف أو خلق طلب المستهلكين.
لكن المعلومات الأفضل تساعد فرق الإدارة على اتخاذ قرارات أسرع وأدق.
وفي قطاع قد تكون فيه الهوامش شديدة الحساسية للتغيرات الصغيرة في التكاليف والأحجام، فإن هذه القدرة مهمة.
ليس انهيارًا — لكنه تحذير هيكلي
سيكون من المضلل تصوير قطاع المطاعم الخليجي على أنه في تراجع شامل.
فالمنطقة ما زالت تستفيد من استثمار كبير ونمو سكاني في أسواق رئيسية وبنية تحتية سياحية وطموحات طويلة الأمد قوية للضيافة والترفيه.
كما أظهرت المؤشرات الاقتصادية الأخيرة صمودًا في الإمارات والسعودية رغم الصراع الإقليمي.
ومع ذلك، ينبغي ألا يحجب الصمود على مستوى الاقتصاد الكلي الضغوط التي تواجه المشغّلين الأفراد.
فالسوق قد تواصل جذب استثمارات جديدة بينما تعاني المطاعم القائمة في تحقيق الربحية.
وقد تدخل علامات جديدة بينما تخرج المفاهيم الأضعف.
وقد يظل إنفاق المستهلكين كبيرًا مع تحوله بعيدًا عن مستويات أسعار أو صيغ أو مواقع بعينها.
ويمكن لهذه التطورات أن تتعايش.
ولهذا فإن السؤال الأهم ليس ما إذا كان قطاع المطاعم الخليجي ينمو أم ينكمش في المجمل.
بل ما إذا كانت نماذج أعماله الأساسية تزداد قوة أم هشاشة.
ومن المرجح أن تختلف الإجابة اختلافًا كبيرًا بين الدول والمدن وفئات الطعام والعلامات الفردية.
الطريق أمامنا: المرونة تعريفًا جديدًا للنجاح
يدخل قطاع المطاعم الخليجي مرحلة قد تصبح فيها القدرة على التكيف بقيمة الطموح نفسها.
فقد كشف عدم اليقين الجيوسياسي نقاط ضعف تمتد إلى ما هو أبعد بكثير من العواقب المباشرة للصراع.
فالاعتماد على سلاسل الإمداد وارتفاع تكاليف التشغيل وسلوك المستهلكين الذي يصعب التنبؤ به والمتطلبات المالية للتوسع السريع، كلها تدفع الأعمال إلى إعادة النظر في تعريفها للنمو المستدام.
وبالنسبة لبعض المشغّلين، ستشمل الاستجابة شبكات مشتريات أقوى وموردين أكثر تنوعًا.
وبالنسبة لآخرين، ستتطلب تغييرات في القوائم والتسعير وصيغ المطاعم أو استراتيجيات التوسع.
وقد يعطي المستثمرون أولوية أكبر للربحية وتوليد النقد. وقد يصبح المستهلكون أكثر انتقائية. وقد تعطي مجموعات المطاعم أولوية متزايدة للانضباط التشغيلي على حساب النمو المعلن.
لكن الطموحات الأساسية للمنطقة في مجال الضيافة تبقى كبيرة.
فقد أمضى الخليج سنوات في بناء مكانة متزايدة التأثير في صناعة الأغذية والمشروبات العالمية.
والتحدي الآن هو حماية هذه المكانة في بيئة يعتمد فيها النجاح التجاري على عوامل تمتد إلى ما هو أبعد بكثير من صالة الطعام.
وربما كان هذا أهم درس ينبثق من فترة عدم اليقين الحالية.
فقد لا يتحدد الجيل القادم من قصص نجاح المطاعم في الخليج بالعلامات التي تتوسع بأسرع وتيرة أو تفرض أعلى الأسعار أو تصنع أعلى العناوين.
وقد يتحدد بالأعمال القادرة على مواصلة تقديم الجودة والقيمة والربحية حين يصبح العالم من حولها غير قابل للتنبؤ.
لأنه في قطاع قائم على خدمة الناس، قد تثبت القدرة على التكيف في النهاية أنها أثمن من القدرة على التوسع.
ملاحظة تحريرية: يجمع هذا المقال بين تطورات قطاعية موثقة وتحليل للتداعيات التجارية المحتملة. ولا ينبغي تفسير أرقام مسح أبريل في الإمارات على أنها إحصاءات خليجية لشهر أكتوبر. وتبقى النتائج على مستوى الدول واستجابات المستهلكين والتطورات المستقبلية للقطاع عرضة لعدم اليقين.
المصادر والتحقق من المعلومات4
- Pain on the Menu as Iran War Squeezes Dubai’s RestaurantsReuters / Arab News, 1 مايو 2026
- We Made Our Own Supply Chain: How UAE Food Retailers and Producers Adapted to Absorb Impact of Iran WarThe National, 9 أكتوبر 2026
- Non-Oil Sectors in UAE and Saudi Arabia Maintain Strong Growth Trajectory Despite Iran WarThe National, 5 أكتوبر 2026
- Strait of Hormuz Tensions Strain Gulf Food Supply ChainsThe Fourth Plate, 27 سبتمبر 2026
تم التحقق من كل اسم ورقم وتاريخ في هذه القصة بمقارنته بالمصادر المذكورة أعلاه قبل النشر. هل لاحظتم خطأً؟ أخبرونا — فنحن نصحّح أخطاءنا علنًا. اطّلعوا على معاييرنا التحريرية.