Au-delà du champ de bataille : comment le conflit régional redessine la restauration du Golfe
Chaînes d’approvisionnement perturbées, coûts d’exploitation en hausse, comportements de consommation en mutation, marges qui s’érodent : l’industrie de la restauration et des boissons au Moyen-Orient fait face à une nouvelle réalité, où la résilience pourrait compter davantage que l’expansion.
Depuis des années, la restauration du Golfe se définit par une ambition hors norme. Des ouvertures record, des projets d’hospitalité à plusieurs milliards de dollars, des expansions de franchises internationales et une culture de la table de plus en plus sophistiquée ont transformé la région en l’un des marchés de la restauration et des boissons les plus scrutés au monde.
Des adresses de luxe de Dubaï à la scène gastronomique en pleine expansion de Riyad, le Golfe s’est forgé la réputation d’un endroit où les concepts culinaires peuvent changer d’échelle très vite, où les attentes des consommateurs restent exceptionnellement élevées et où l’appétit des investisseurs semble presque sans limite.
Mais sous les salles impeccables, les plans d’expansion ambitieux et les expériences d’hospitalité soigneusement mises en scène, une autre histoire se dessine.
Le conflit régional, l’incertitude géopolitique et les perturbations du commerce international ont introduit de nouvelles pressions dans un secteur qui devait déjà composer avec la hausse des coûts, une concurrence intense et des consommateurs toujours plus exigeants.
Ces conséquences ne sont pas forcément visibles dans toutes les salles. Les restaurants continuent de se remplir, de nouveaux concepts continuent d’être lancés et les exploitants internationaux restent intéressés par la région.
Pourtant, en coulisses, les entreprises de restauration sont contraintes de réexaminer certaines des hypothèses fondamentales sur lesquelles reposaient leurs stratégies de croissance.
La question n’est plus seulement de savoir à quelle vitesse la restauration du Golfe peut croître. Elle est de savoir dans quelle mesure cette croissance peut résister à un environnement d’exploitation de plus en plus imprévisible.
Une puissance de l’hospitalité face à la réalité géopolitique
Le Conseil de coopération du Golfe a passé une bonne partie de la dernière décennie à se positionner comme un pôle mondial du tourisme, du divertissement, de l’art de vivre et de l’hospitalité.
La transformation économique de l’Arabie saoudite a favorisé d’importants investissements dans les restaurants et les destinations de loisirs. Les Émirats arabes unis ont continué d’attirer des groupes internationaux de l’hospitalité, des restaurateurs indépendants et des marques locales ambitieuses.
Ailleurs, le Qatar, le Koweït, Bahreïn et Oman ont développé des marchés de la restauration de plus en plus concurrentiels, portés par une combinaison de dépenses locales, de tourisme international et d’évolution des préférences des consommateurs.
La restauration est ainsi devenue bien plus qu’un ensemble d’entreprises alimentaires. Elle est un élément important du programme plus large de diversification économique de la région.
Ce lien expose toutefois aussi le secteur à des évolutions qui échappent à son contrôle immédiat.
L’escalade militaire, la perturbation des routes maritimes, l’évolution de l’appétit pour les voyages et l’incertitude entourant la sécurité régionale peuvent toucher les restaurants par plusieurs canaux à la fois.
Les ingrédients importés peuvent renchérir. Les livraisons peuvent prendre plus de temps. Les visiteurs étrangers peuvent revoir leurs projets de voyage. Les investisseurs peuvent devenir plus sélectifs. Les consommateurs peuvent réexaminer leurs dépenses discrétionnaires.
Même lorsque les restaurants restent pleinement opérationnels, l’équation économique de leur exploitation peut changer sensiblement.
Et contrairement à de nombreux autres secteurs, les restaurants ont peu de marge pour absorber une pression financière prolongée.
Ils doivent acheter des ingrédients en continu, employer un personnel nombreux, entretenir des locaux physiques et offrir une expérience client constante quelles que soient les circonstances extérieures.
Un restaurant ne peut pas simplement suspendre ses coûts d’exploitation en attendant que la situation géopolitique s’améliore.
Le coût caché du conflit : ce qui se passe avant que les aliments n’arrivent en cuisine
L’une des principales vulnérabilités des restaurants du Golfe tient à leur dépendance à l’égard de chaînes d’approvisionnement internationales complexes.
Dans toute la région, les restaurants s’appuient sur des importations de viande, de produits de la mer, de produits laitiers, d’ingrédients de spécialité, d’emballages, d’équipements de cuisine et d’innombrables autres fournitures essentielles.
Cette dépendance est particulièrement marquée chez les restaurants haut de gamme, les franchises internationales et les concepts bâtis autour d’ingrédients ou de normes de préparation très spécifiques.
Lorsque les tensions géopolitiques perturbent les routes maritimes établies, les conséquences dépassent largement le secteur du transport.
Les itinéraires alternatifs peuvent exiger plus de temps, de carburant et de manutention. Les coûts d’assurance peuvent augmenter. Les importateurs peuvent être confrontés à l’incertitude sur les délais de livraison, tandis que les fournisseurs peuvent ajuster leurs prix pour refléter un risque opérationnel accru.
Pour les restaurants, ces perturbations peuvent vite devenir un problème financier.
Une cargaison retardée de fromage de spécialité ou de produits de la mer importés peut sembler relativement insignifiante au regard des conséquences plus larges d’un conflit régional.
Mais pour un restaurant dont la carte, les prix et les attentes des clients dépendent de ces ingrédients, même une interruption temporaire peut créer des difficultés opérationnelles.
Certaines entreprises devront peut-être se procurer des produits de substitution à des prix plus élevés. D’autres réduiront les plats disponibles, constitueront des stocks supplémentaires ou absorberont des coûts qu’elles ne peuvent pas répercuter immédiatement sur les clients.
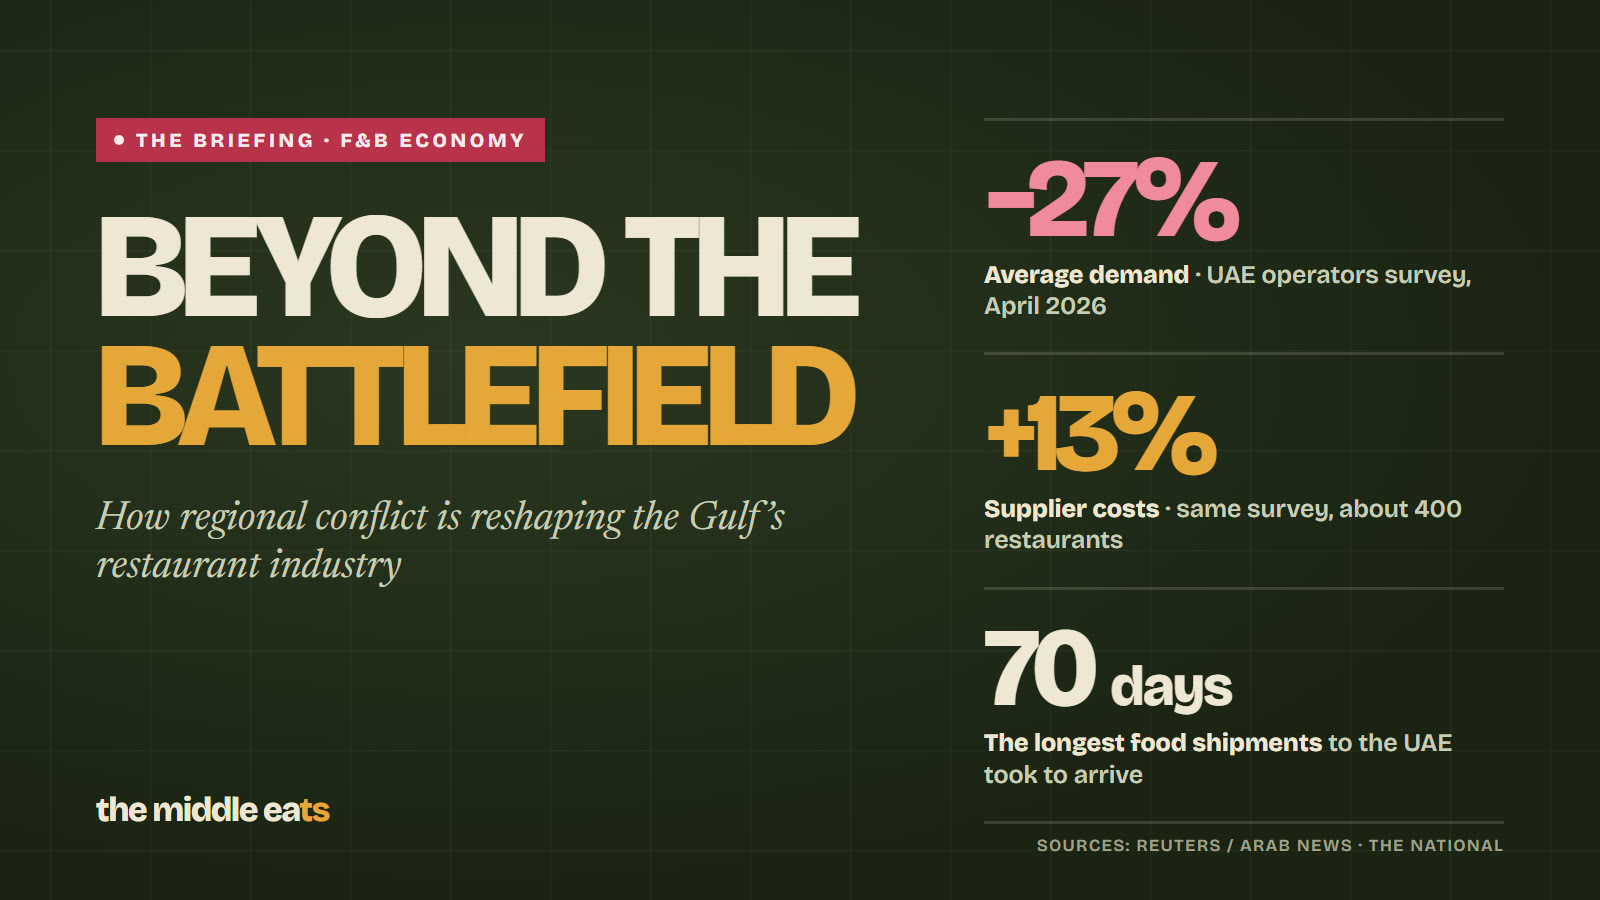
En octobre 2026, un reportage de The National a montré comment les distributeurs et producteurs alimentaires des Émirats avaient adapté leurs réseaux d’approvisionnement face aux perturbations liées à la guerre en Iran. Certaines cargaisons auraient mis jusqu’à 70 jours à arriver.
L’enseignement pour les restaurants est clair : la résilience de la chaîne d’approvisionnement n’est plus seulement une question d’achats. Elle devient une exigence stratégique pour l’entreprise.
Pour un secteur bâti sur la fraîcheur, la constance et la ponctualité, l’incertitude qui pèse sur la circulation des marchandises peut être particulièrement coûteuse.
L’effet de ciseaux sur les marges : quand le chiffre d’affaires et les coûts évoluent en sens inverse
La preuve la plus révélatrice de la pression qui pèse sur les restaurants est peut-être apparue plus tôt cette année.
Un article de Reuters publié en mai 2026, s’appuyant sur une enquête sectorielle menée auprès d’exploitants représentant environ 400 restaurants aux Émirats, décrivait un environnement d’exploitation difficile au mois d’avril.
L’enquête faisait état d’une baisse moyenne de la demande de 27 %, assortie d’une hausse moyenne de 13 % des coûts fournisseurs.
Ces chiffres reflètent la situation des entreprises interrogées sur cette période, et non celle de l’ensemble du marché de la restauration du Golfe. Ils n’en illustrent pas moins une combinaison particulièrement dangereuse pour les exploitants : un fléchissement de la demande survenant en même temps qu’une hausse du coût des intrants.
Pour les restaurants, cette combinaison peut être bien plus dommageable que l’un ou l’autre de ces défis pris isolément.
Une entreprise confrontée à des prix d’ingrédients plus élevés peut tenter de protéger ses marges en ajustant sa carte, en améliorant ses achats ou en gagnant en efficacité opérationnelle.
Un restaurant confronté à une demande plus faible peut réagir par le marketing, les promotions ou des changements d’effectifs et d’horaires d’ouverture.
Mais lorsque les deux pressions s’exercent ensemble, les options disponibles se réduisent considérablement.
Relever les prix risque de décourager des clients déjà prudents. Des remises agressives peuvent augmenter le nombre de transactions sans améliorer la rentabilité. Réduire les portions ou rogner sur la qualité des ingrédients peut ternir la réputation d’une marque.
Pendant ce temps, loyers, salaires, charges, maintenance et autres dépenses fixes continuent de courir.
Il en résulte une équation commerciale difficile, dans laquelle des restaurants peuvent rester visiblement animés tout en devenant financièrement moins viables.
Cette distinction compte.
Une salle pleine n’est pas forcément le signe d’un restaurant en bonne santé.
Chiffre d’affaires, volume de transactions, marge brute et rentabilité réelle racontent des histoires très différentes.
Et dans un marché où l’apparence et l’expérience client jouent un rôle si important, la pression financière peut rester largement invisible jusqu’à ce qu’une entreprise soit contrainte de réduire son activité, de retarder son expansion ou de fermer.
Dubaï : une capitale mondiale de la restauration exposée à l’incertitude mondiale
Dubaï occupe une position singulière dans le paysage de l’hospitalité du Golfe.
Son économie de la restauration profite d’un mélange de résidents, de touristes internationaux, de voyageurs d’affaires, de consommateurs du luxe et d’une population expatriée très diverse.
Cette exposition internationale a été au cœur du succès de l’émirat.
Elle a aussi rendu le secteur de la restauration sensible aux évolutions des flux de voyageurs dans le monde, à la confiance des consommateurs internationaux et à la perception de la stabilité régionale.
Lorsque les tensions géopolitiques montent, l’impact sur l’hospitalité n’est pas forcément immédiat ni uniforme.
Un restaurant de quartier qui sert surtout une clientèle de résidents peut connaître des conditions très différentes de celles d’un établissement gastronomique fortement dépendant des visiteurs internationaux.
De même, une entreprise centrée sur la livraison peut être moins exposée aux variations de la fréquentation touristique qu’un restaurant situé dans un hôtel de luxe ou dans un grand site d’attraction.
Le défi pour les exploitants de restaurants de Dubaï n’est donc pas seulement la possibilité d’une baisse des dépenses.
C’est l’imprévisibilité de l’endroit, du moment et de la manière dont ces dépenses peuvent évoluer.
Les entreprises dépendantes de visiteurs à fort pouvoir d’achat devront peut-être diversifier leur clientèle. Les concepts haut de gamme devront peut-être démontrer une meilleure valeur. Les exploitants multi-sites pourraient revoir l’équilibre entre établissements de destination et formats de quartier.
Rien de tout cela ne signifie que l’économie de la restauration de Dubaï a cessé de croître.
Les articles publiés en octobre font d’ailleurs état d’une poursuite de l’expansion de l’économie hors hydrocarbures des Émirats malgré le conflit.
Mais la résilience macroéconomique ne se traduit pas automatiquement par une résilience égale dans chaque catégorie de restaurants.
La performance d’une économie nationale et la santé financière d’un restaurant peuvent évoluer dans des directions très différentes.
Arabie saoudite : l’expansion peut-elle se poursuivre sous pression ?
L’Arabie saoudite soulève des questions différentes, mais tout aussi importantes.
Le Royaume est devenu l’un des marchés d’investissement dans l’hospitalité les plus surveillés au monde.
Une culture de la restauration en plein essor, de grands projets de divertissement, l’évolution des modes de vie et des programmes ambitieux de diversification économique ont encouragé les marques locales comme internationales à se développer.
Pour les groupes de restauration, l’attrait est considérable.
Mais une expansion rapide augmente aussi l’exposition au risque.
L’ouverture de nouveaux restaurants exige un investissement initial considérable. Les emplacements haut de gamme peuvent entraîner des coûts d’occupation élevés. Les déploiements à grande échelle dépendent de chaînes d’approvisionnement fiables, d’une demande des consommateurs régulière et de l’accès au capital.
En période d’incertitude, ces hypothèses méritent un examen plus attentif.
Ce défi concerne tout particulièrement les entreprises qui poursuivent des stratégies d’expansion multi-sites agressives.
Ouvrir des points de vente supplémentaires peut accroître la visibilité de la marque et sa part de marché, mais aussi multiplier les coûts fixes avant que chaque site n’ait atteint une rentabilité durable.
Cela crée une tension stratégique entre la saisie des opportunités de marché et la préservation de la souplesse financière.
Le marché saoudien a fait preuve d’une résilience économique plus large, et rien ne permet de supposer que les perturbations géopolitiques ont touché tous les exploitants de la même manière.
Il n’en reste pas moins que les investisseurs et les directions pourraient s’intéresser de plus en plus à la qualité de la croissance plutôt qu’au seul nombre d’ouvertures.
La rentabilité par site, la fidélisation de la clientèle, la génération de trésorerie et l’efficacité opérationnelle pourraient devenir des mesures de réussite plus importantes.
En d’autres termes, l’expansion peut rester attrayante, mais l’expansion sans discipline financière devient plus difficile à justifier.
Le facteur confiance des consommateurs
Toutes les conséquences de l’instabilité régionale n’apparaissent pas sur une facture de fournisseur.
Certains des effets les plus importants passent par le comportement des consommateurs.
Les restaurants dépendent fortement des dépenses discrétionnaires, en particulier dans la gastronomie haut de gamme, les loisirs décontractés et l’hospitalité fondée sur l’expérience.
Lorsque les ménages s’inquiètent de l’incertitude économique, des perturbations des voyages ou de dépenses à venir, ils peuvent devenir plus sélectifs sur les endroits où ils sortent dîner et sur la fréquence de ces sorties.
Cela ne signifie pas forcément que les consommateurs cessent d’aller au restaurant.
Les dépenses peuvent plutôt se déplacer d’une catégorie à l’autre.
Les clients peuvent passer d’une table haut de gamme à des options plus abordables. Les familles peuvent espacer les sorties coûteuses. La livraison et la vente à emporter peuvent devenir plus attrayantes pour certaines occasions.
Les consommateurs peuvent aussi accorder plus d’importance à la valeur perçue.
Il s’agit de réactions comportementales possibles, et non de tendances uniformes confirmées dans l’ensemble du Golfe en octobre 2026. Leur importance tient à la rapidité avec laquelle elles peuvent modifier l’équilibre économique de chaque concept de restaurant.
Pour les exploitants, le défi est de comprendre si les variations de la demande sont des réactions passagères à l’incertitude ou le signe d’évolutions plus durables des préférences des clients.
La réponse peut déterminer tout, de la tarification de la carte à la stratégie d’implantation.
La nouvelle ligne de partage concurrentielle : taille contre souplesse
Les périodes de perturbation révèlent souvent des différences entre des entreprises qui semblent similaires dans des conditions de marché normales.
Les grands groupes de restauration peuvent bénéficier d’un pouvoir d’achat plus important, de sources de revenus diversifiées, de relations établies avec leurs fournisseurs et d’un meilleur accès au financement.
Ils peuvent être mieux placés pour négocier des contrats, absorber des hausses de coûts à court terme et redistribuer des ressources entre plusieurs sites.
Les restaurants indépendants, à l’inverse, fonctionnent souvent avec moins de réserves financières et moins de poids dans la négociation.
Une forte hausse du coût des ingrédients ou une baisse inattendue du chiffre d’affaires peut donc avoir un effet disproportionné sur les petits exploitants.
Mais la taille n’est pas une garantie automatique de résilience.
Les grands groupes portent aussi des frais généraux élevés, une complexité organisationnelle et des engagements financiers importants.
Les restaurants indépendants ont peut-être leurs propres atouts : une prise de décision plus rapide, des relations plus proches avec les clients, des cartes plus adaptables et une plus grande liberté pour changer de modèle d’exploitation.
La nouvelle ligne de fracture concurrentielle pourrait donc opposer moins les grandes entreprises aux petites que les entreprises adaptables aux entreprises rigides.
Celles qui sont capables de réagir vite aux changements de l’offre, de la demande et des structures de coûts seront peut-être mieux placées pour traverser l’incertitude.
Pourquoi l’approvisionnement local devient un avantage stratégique
L’une des conséquences possibles de la perturbation des chaînes d’approvisionnement est un regain d’intérêt pour l’approvisionnement local et régional.
Pendant des années, les ingrédients importés ont joué un rôle central dans le positionnement de nombreux restaurants du Golfe, en particulier dans les concepts haut de gamme et d’inspiration internationale.
Mais la dépendance à l’égard de fournisseurs lointains peut créer des vulnérabilités qui apparaissent plus clairement lors de perturbations géopolitiques.
L’approvisionnement local peut potentiellement réduire l’exposition à certains retards de transport, aux fluctuations de change et aux coûts logistiques internationaux.
Il peut aussi permettre aux restaurants de nouer des relations plus étroites avec les producteurs et de réagir plus vite aux variations de la demande.
L’approvisionnement local n’est toutefois pas une solution universelle.
La capacité de production régionale varie considérablement selon l’ingrédient et le marché. Certains produits peuvent rester difficiles ou peu rentables à obtenir localement, et les fournisseurs locaux peuvent eux-mêmes dépendre d’aliments pour animaux, d’équipements, d’emballages ou d’autres intrants importés.
L’opportunité stratégique n’est donc pas nécessairement de remplacer entièrement les ingrédients importés.
Elle est de développer un modèle d’achats plus diversifié et plus résilient.
Pour les exploitants, la capacité de maintenir la qualité des produits tout en réduisant la dépendance à un seul fournisseur, un seul pays ou une seule route maritime pourrait devenir un avantage concurrentiel de plus en plus précieux.
L’expansion à tout prix perd de son attrait
L’une des questions les plus lourdes de conséquences pour la restauration du Golfe concerne l’avenir de l’expansion agressive.
La région s’est habituée aux annonces de croissance ambitieuses : des dizaines de nouveaux points de vente, des entrées sur des marchés internationaux et des concepts culinaires qui changent rapidement d’échelle.
Une telle expansion peut créer une véritable valeur économique lorsqu’elle s’appuie sur une forte demande de la clientèle et une rentabilité durable par point de vente.
Mais la croissance peut aussi masquer des faiblesses sous-jacentes.
Un groupe de restauration peut augmenter son chiffre d’affaires total en ouvrant de nouveaux sites alors même que la rentabilité des points de vente existants se dégrade.
Des coûts de construction élevés, des loyers en hausse, des inefficacités opérationnelles et une acquisition de clients coûteuse peuvent peser sur la trésorerie bien avant que ces faiblesses ne soient visibles dans les chiffres de ventes affichés.
L’incertitude géopolitique ajoute une couche de complexité.
Les investisseurs peuvent devenir plus prudents dans leurs engagements en capital. Les exploitants peuvent exiger des preuves plus solides de la rentabilité de chaque site. Les partenaires franchisés peuvent réévaluer le rythme du développement.
Cela n’implique pas que le cycle d’expansion de la restauration du Golfe touche à sa fin.
Cela suggère plutôt que les critères servant à évaluer l’expansion pourraient devoir évoluer.
Les histoires de croissance les plus convaincantes pourraient de plus en plus être celles qui s’appuient sur des marges durables, des clients fidèles, des investissements maîtrisés et des modèles d’exploitation résilients.
L’avenir de l’investissement dans la restauration pourrait dépendre moins du nombre de sites qu’une enseigne peut ouvrir que du nombre qu’elle peut exploiter de façon rentable.
Technologie, données et économie de la survie
À mesure que la pression sur l’économie des restaurants augmente, la technologie pourrait prendre plus d’importance pour la résilience opérationnelle.
Des prévisions de stocks précises peuvent aider à réduire le gaspillage et les achats inutiles.
De meilleures analyses de ventes peuvent révéler des changements de comportement des consommateurs avant qu’ils ne deviennent évidents dans les états financiers mensuels.
L’ingénierie de menu peut repérer les produits qui génèrent un chiffre d’affaires élevé mais une marge de contribution insuffisante.
Les systèmes de planification du personnel peuvent aider les exploitants à ajuster plus finement leurs effectifs à la demande.
Ces capacités ne sont pas nouvelles.
Ce qui change, c’est leur importance stratégique.
Dans un marché relativement prévisible, les inefficacités opérationnelles peuvent parfois être masquées par une croissance rapide du chiffre d’affaires.
Dans un environnement plus difficile, ces mêmes inefficacités deviennent plus difficiles à ignorer.
La technologie seule ne peut ni résoudre l’incertitude géopolitique, ni éliminer la hausse des coûts, ni créer de la demande.
Mais une meilleure information peut aider les équipes de direction à décider plus vite et avec plus de précision.
Pour un secteur où les marges peuvent être très sensibles à de petites variations des coûts et des volumes, cette capacité compte.
Pas un effondrement, mais un avertissement structurel
Il serait trompeur de présenter la restauration du Golfe comme étant en déclin uniforme.
La région continue de bénéficier d’investissements importants, de la croissance démographique dans des marchés clés, d’infrastructures touristiques et de fortes ambitions à long terme pour l’hospitalité et le divertissement.
Les indicateurs économiques récents ont également montré une résilience aux Émirats et en Arabie saoudite malgré le conflit régional.
Pourtant, la résilience au niveau macroéconomique ne doit pas occulter les pressions qui pèsent sur chaque exploitant.
Un marché peut continuer d’attirer de nouveaux investissements pendant que des restaurants existants peinent à être rentables.
De nouvelles marques peuvent arriver pendant que les concepts les plus faibles disparaissent.
Les dépenses des consommateurs peuvent rester importantes tout en se détournant de certains niveaux de prix, de certains formats ou de certains lieux.
Ces évolutions peuvent coexister.
C’est pourquoi la question la plus importante n’est pas de savoir si la restauration du Golfe croît ou se contracte globalement.
C’est de savoir si ses modèles économiques sous-jacents deviennent plus solides ou plus vulnérables.
La réponse est susceptible de différer sensiblement selon les pays, les villes, les catégories de restaurants et les marques.
La route à venir : la résilience comme nouvelle définition du succès
La restauration du Golfe entre dans une période où l’adaptabilité pourrait devenir aussi précieuse que l’ambition.
L’incertitude géopolitique a révélé des vulnérabilités qui dépassent largement les conséquences immédiates du conflit.
La dépendance à l’égard des chaînes d’approvisionnement, la hausse des coûts d’exploitation, un comportement des consommateurs imprévisible et les exigences financières d’une expansion rapide poussent les entreprises à reconsidérer la manière dont elles définissent une croissance durable.
Pour certains exploitants, la réponse passera par des réseaux d’achats plus solides et des fournisseurs plus diversifiés.
Pour d’autres, elle exigera des changements de carte, de prix, de formats de restaurant ou de stratégies d’expansion.
Les investisseurs pourraient accorder plus d’importance à la rentabilité et à la génération de trésorerie. Les consommateurs pourraient devenir plus sélectifs. Les groupes de restauration pourraient de plus en plus privilégier la discipline opérationnelle plutôt que la croissance affichée.
Mais les ambitions fondamentales de la région en matière d’hospitalité restent considérables.
Le Golfe a passé des années à construire une position de plus en plus influente dans l’industrie mondiale de la restauration et des boissons.
Le défi consiste désormais à protéger cette position dans un environnement où la réussite commerciale dépend de facteurs qui dépassent largement la salle de restaurant.
Et c’est peut-être la leçon la plus importante qui se dégage de la période d’incertitude actuelle.
La prochaine génération de réussites de la restauration du Golfe ne sera peut-être pas définie par les enseignes qui se développent le plus vite, pratiquent les prix les plus élevés ou font les gros titres les plus bruyants.
Elle le sera peut-être par les entreprises capables de continuer à offrir qualité, valeur et rentabilité lorsque le monde qui les entoure devient imprévisible.
Car dans une industrie fondée sur le service aux personnes, la capacité à s’adapter pourrait bien se révéler, au bout du compte, plus précieuse que la capacité à s’étendre.
Note de la rédaction : cet article associe des évolutions du secteur rapportées par la presse et une analyse de leurs possibles implications commerciales. Les chiffres de l’enquête d’avril aux Émirats ne doivent pas être interprétés comme des statistiques d’octobre à l’échelle du Golfe. Les résultats par pays, les réactions des consommateurs et les évolutions futures du secteur restent soumis à l’incertitude.
Sources et vérification des faits4
- Pain on the Menu as Iran War Squeezes Dubai’s RestaurantsReuters / Arab News, 1 mai 2026
- We Made Our Own Supply Chain: How UAE Food Retailers and Producers Adapted to Absorb Impact of Iran WarThe National, 9 octobre 2026
- Non-Oil Sectors in UAE and Saudi Arabia Maintain Strong Growth Trajectory Despite Iran WarThe National, 5 octobre 2026
- Strait of Hormuz Tensions Strain Gulf Food Supply ChainsThe Fourth Plate, 27 septembre 2026
Chaque nom, chiffre et date de cet article a été vérifié auprès des sources ci-dessus avant publication. Une erreur ? Dites-le-nous : nous corrigeons nos erreurs ouvertement. Consultez notre charte éditoriale.